FSI assurance emprunteur : lire et comparer les garanties
Comprenez votre FSI d’assurance emprunteur : fiche personnalisée, garanties, coût sur huit ans et documents à demander pour comparer votre dossier immobilier.

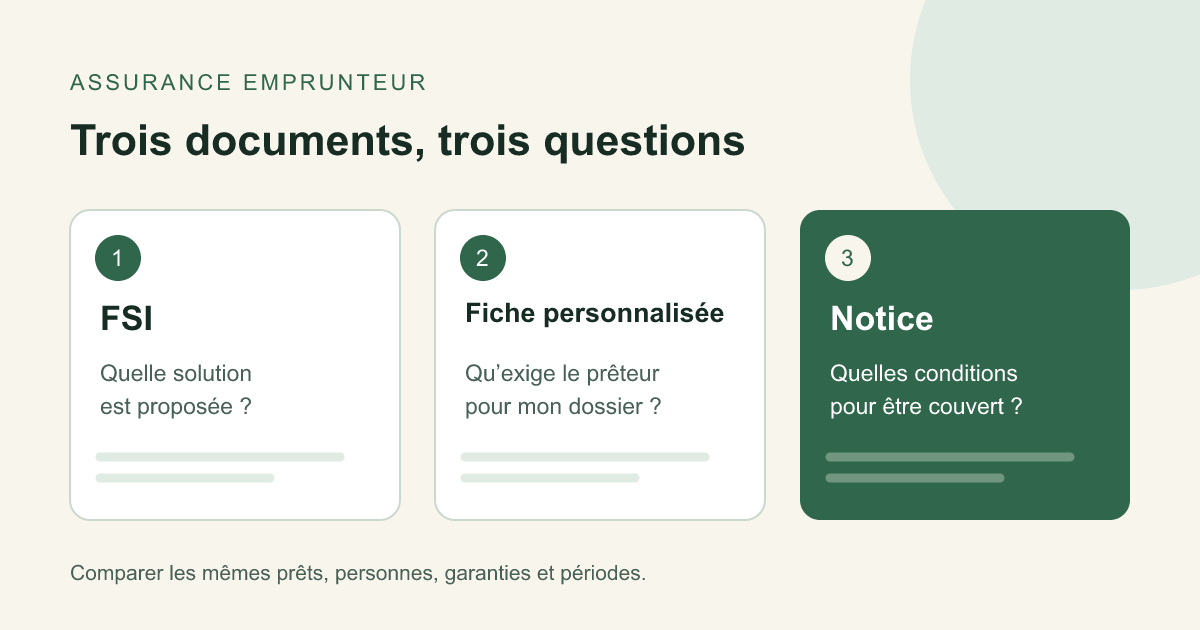
La fiche standardisée d’information, ou FSI, vous aide à comprendre une proposition d’assurance emprunteur. Pour comparer correctement deux offres, rapprochez-la de la fiche personnalisée du prêteur et de la notice du contrat. Ces documents répondent à trois questions différentes : quelle assurance est proposée, quelles protections sont exigées pour votre dossier et dans quelles conditions elles fonctionneraient réellement ?
Ce guide concerne l’assurance d’un prêt immobilier en France. Il propose une méthode de lecture et un tableau de travail à compléter avec vos documents. Il ne constitue ni une offre d’assurance, ni une validation individuelle de garanties. L’objectif est de repérer ce qui manque avant de choisir ou de demander un changement, sans réduire votre décision à une mensualité publicitaire.
FSI, fiche personnalisée et notice : attribuer un rôle à chaque document
Commencez par identifier les documents reçus, leur émetteur et leur date. Un fichier nommé « assurance.pdf » peut contenir plusieurs pièces : son nom ne vous indique pas si les exigences de la banque et les conditions de l’assureur sont toutes présentes. Ouvrez-le, repérez les titres et notez les pages utiles avant de l’envoyer à un autre interlocuteur.
La présentation d’ABE Info Service distingue la FSI, qui donne une première information sur l’assurance proposée et son coût, de la fiche personnalisée, qui précise les exigences applicables à votre situation. La notice explique le fonctionnement contractuel des garanties. Une synthèse commerciale ne remplace pas cette dernière.
| Document | Question à lui poser | Vérification pratique |
|---|---|---|
| FSI du distributeur | Quelle solution est envisagée et sur quelles hypothèses ? | Emprunteur, prêts, garanties et estimation correspondants |
| Fiche personnalisée du prêteur | Quelles caractéristiques sont exigées pour mon dossier ? | Critères détaillés, niveaux attendus et quotités |
| Notice et conditions particulières éventuelles | Quelles règles s’appliquent à ma couverture ? | Version, exclusions, limites et conditions individuelles |
| Proposition tarifaire et échéancier | Combien paierais-je selon la solution proposée ? | Statut indicatif ou final, périodes et frais identifiés |
Ne cherchez pas à trancher une contradiction en sélectionnant la phrase la plus favorable. Si la FSI paraît annoncer une protection que vous ne retrouvez pas dans la notice, demandez une explication écrite mentionnant les références concernées. Placez la question dans une liste « à confirmer » plutôt que dans la colonne « couvert ». Cette discipline rend les échanges plus précis et évite de transformer une supposition en certitude.
Quand demander la FSI et comment retrouver un dossier incomplet ?
ABE Info Service situe la remise de la FSI dès la première simulation chiffrée d’assurance pour un prêt immobilier. La fiche personnalisée intervient après l’analyse de votre situation ; sa remise précoce, si possible dès cette première simulation, relève de la recommandation du CCSF présentée par cette source. Il ne faut donc pas attendre volontairement la signature pour demander les informations de comparaison.
Dans votre espace client, recherchez les rubriques assurance, simulation et documents du financement. Vérifiez également les pièces jointes des échanges avec le prêteur ou l’intermédiaire. Si vous ne trouvez qu’un devis, demandez explicitement la FSI correspondant à cette proposition, la fiche personnalisée des exigences du prêteur et la notice référencée. Une demande nommant les documents est plus exploitable qu’un simple « envoyez-moi les garanties ».
Pour un prêt déjà en cours, rassemblez aussi les éventuels avenants et les références de l’assurance actuelle. Une simulation conservée depuis plusieurs années peut ne plus décrire le montant restant à financer, la durée résiduelle ou les conditions contractuelles actuelles. Faites préciser les éléments à utiliser pour la nouvelle étude au lieu de recopier automatiquement l’ancien dossier.
Conservez une copie lisible des versions reçues et des réponses. Dans votre classement, un nom de fichier comprenant le prêteur, le type de document et sa date suffit souvent à éviter les mélanges. Cette organisation est une suggestion pratique ; elle ne fixe ni un délai légal de conservation, ni un délai garanti de réponse du professionnel. N’envoyez pas de données médicales à un destinataire commercial pour obtenir simplement une copie de FSI.
Vérifier d’abord les personnes et les prêts comparés
Une comparaison peut être fausse avant même la lecture des garanties : un devis vise un seul coemprunteur, un autre couvre le couple ; l’un reprend la durée initiale, l’autre la durée restante. Créez donc une ligne d’identification commune à toutes vos propositions. Inscrivez les personnes concernées, la référence de chaque prêt, le capital retenu, la durée et la date à laquelle ces données ont été arrêtées.
Si votre financement comporte plusieurs lignes, ne les fusionnez pas trop vite. Vous devez pouvoir rattacher chaque coût et chaque couverture au prêt correspondant. Une ligne principale, un prêt complémentaire et un prêt relais peuvent figurer dans le même projet sans partager toutes leurs caractéristiques. Demandez au distributeur de signaler explicitement ce qui est inclus dans le devis et ce qui reste hors de son périmètre.
La quotité mérite une colonne par personne et par garantie. Elle exprime la part assurée ; elle n’est pas une preuve que tous les événements seront indemnisés sans condition. Notre définition de la quotité permet de retrouver le vocabulaire, tandis que votre fiche personnalisée indique les exigences du prêteur pour votre situation. Ne remplacez pas ces exigences par un pourcentage présenté comme universel sur un forum.
Prenons un dossier fictif comportant deux personnes. Si la proposition A affiche seulement la cotisation de la première et la proposition B additionne les deux, comparer leurs totaux produit une conclusion trompeuse. Demandez une ventilation identique avant de discuter du tarif. Vous n’avez encore rien appris sur le caractère avantageux de A ou de B : vous avez seulement identifié une différence de présentation à corriger.
Lire une garantie au-delà de son sigle
Les sigles décès, PTIA, ITT ou IPT permettent de se repérer, mais leur présence ne résume pas les conditions de couverture. Pour chaque garantie importante dans votre dossier, cherchez la définition de l’événement, les conditions d’intervention et les limites. Notez la référence de la clause plutôt qu’un simple « oui ». Vous pourrez ainsi retrouver rapidement la réponse lorsque le prêteur ou l’assureur vous demandera une précision.
La fiche de Service Public sur l’assurance d’un crédit immobilier rappelle l’importance de la notice et des conditions de mise en jeu des garanties. Dans votre lecture, distinguez notamment le risque couvert, la méthode d’évaluation utilisée et la prestation prévue. Ne supposez pas qu’une reconnaissance par un autre organisme constitue automatiquement une décision de l’assureur.
Pour une garantie liée à l’activité professionnelle, relevez la formulation exacte : votre activité ou toute activité, par exemple. Posez ensuite une question concrète correspondant à votre situation, sans fournir ici d’informations sensibles : « Où sont décrites les conditions applicables si mon statut professionnel change ? » Cette question invite à citer le contrat ; elle ne demande pas au conseiller de promettre par avance l’issue d’un éventuel sinistre.
Procédez de même pour les âges de fin de garantie, les plafonds et les éventuelles conditions d’hospitalisation mentionnées dans les documents. Un tableau présentant plusieurs cases cochées peut dissimuler des différences importantes dans les lignes explicatives. Gardez séparées la présence d’une garantie et son étendue. Si vous avez besoin de revoir les termes, utilisez notre glossaire de l’assurance emprunteur avant de compléter votre propre tableau.
Mettre les exigences du prêteur en face des réponses de l’assureur
Votre fiche personnalisée sert de point de départ pour la lecture des exigences individuelles. Recopiez chaque critère sans en raccourcir le sens, puis indiquez à côté la page du contrat proposé qui semble y répondre. Laissez une colonne réservée aux confirmations écrites. Cette méthode ne remplace pas l’examen du prêteur, mais elle permet de transmettre un dossier intelligible plutôt qu’une collection de brochures.
Le nombre de cases cochées ne suffit pas à établir une équivalence de garanties. Deux contrats peuvent utiliser le même intitulé tout en prévoyant des conditions différentes. Inversement, une dénomination commerciale différente ne démontre pas à elle seule l’absence d’une protection. Demandez une correspondance documentée entre le besoin exprimé et la clause proposée, sans réécrire vous-même la définition pour la faire entrer dans la case.
Dans un dossier fictif, une exigence peut porter sur la couverture d’une activité professionnelle précise. Si votre extrait de notice ne répond qu’à la question du montant versé, votre ligne reste incomplète : elle traite de la prestation, pas de la définition de l’incapacité. Ajoutez alors une question distincte. Cette séparation évite les échanges où chacun répond correctement, mais à une question différente.
Après une réponse orale, envoyez un court récapitulatif demandant les références contractuelles. Une formule telle que « merci de confirmer la page et la clause applicables à cette proposition » laisse une trace exploitable. N’inscrivez pas « accepté par la banque » sur votre tableau avant d’avoir la décision correspondante. Votre outil de travail décrit le dossier ; il n’accorde pas lui-même la substitution.
Examiner les exclusions, les délais et les limites séparément
Réservez une partie de votre lecture aux conditions qui modifient l’intervention d’une garantie. Une exclusion, un délai de carence, une franchise et un plafond ne répondent pas à la même question. Réunir tous ces éléments sous une case « restrictions » complique la comparaison. Prévoyez plutôt une ligne pour le champ couvert, une pour le moment où la garantie peut intervenir et une pour le montant maximal prévu.
Le modèle officiel de FSI, dont l’annexe a été modifiée en 2022, invite à lire les documents contractuels, notamment sur les exclusions, les délais et l’expiration des garanties. Il distingue également le coût sur la durée du prêt du coût sur les huit premières années. Utilisez ses rubriques comme repères, sans transformer la fiche en résumé exhaustif de votre contrat.
Pour chaque point encore flou, formulez une demande fermée sur le document : « Cette exclusion figure-t-elle dans la notice de la formule proposée ou dans une condition particulière ? » Puis demandez la référence applicable. Évitez les scénarios excessivement détaillés contenant des informations de santé dans un échange général. Si une information sensible devient nécessaire à l’étude, faites préciser le canal et le destinataire appropriés.
Une garantie facultative mérite le même travail. Notez si elle est effectivement incluse dans le tarif que vous comparez, simplement disponible en option ou absente. Ne concluez pas qu’une couverture supplémentaire est inutile parce qu’elle n’apparaît pas parmi les exigences du prêteur. La conformité au financement et l’adéquation à vos besoins sont deux questions à examiner, avec les professionnels concernés, sur des documents identifiés.
Comparer les coûts sur une base vraiment identique
Avant d’aligner des montants, vérifiez la période, les personnes assurées et les garanties incluses. Une mensualité attractive peut correspondre à une cotisation de départ ou à une couverture différente. Demandez un échéancier lorsque les cotisations varient. Le TAEA est un indicateur utile, mais il ne transforme pas deux propositions de périmètres différents en offres directement comparables.
Créez une colonne pour le coût annoncé sur la durée du prêt et une autre pour le coût sur huit ans, lorsque cette période correspond à votre comparaison. Si votre prêt a une durée résiduelle plus courte, faites préciser la présentation retenue plutôt que d’inventer les années manquantes. Identifiez aussi les frais éventuels et leur inclusion ou non dans les montants affichés. Une différence de période doit rester visible dans votre tableau.
L’exemple suivant est entièrement fictif. Il illustre une méthode de calcul, sans représenter un tarif du marché, une offre disponible ou une économie accessible à votre situation. On suppose ici une durée de vingt ans, des garanties et quotités comparables pour l’exercice, aucune variation de cotisation et aucun autre frais. Ces hypothèses simplifient volontairement le calcul ; elles doivent être remplacées par vos documents réels.
| Hypothèse fictive | Proposition A | Proposition B |
|---|---|---|
| Cotisation mensuelle constante | 25 € | 30 € |
| Coût sur huit ans, soit 96 mois | 2 400 € | 2 880 € |
| Coût sur vingt ans, soit 240 mois | 6 000 € | 7 200 € |
Dans cet exercice, l’écart est de 480 euros sur huit ans et de 1 200 euros sur vingt ans. Il ne prouve pas que A est préférable : nous avons supposé les protections comparables sans examiner de contrat réel. Si les cotisations étaient variables, multiplier la première mensualité par le nombre de mois serait incorrect. Il faudrait additionner les échéances applicables à chaque période.
Pour une décision réelle, ajoutez une ligne « données manquantes ». Un tarif encore indicatif, une garantie non renseignée ou un échéancier absent empêche de conclure proprement. Vous pouvez poursuivre la recherche tout en marquant cette limite. Écartez les formules de type « économies garanties » : votre résultat dépend du dossier final et des conditions effectivement retenues, pas de l’écart entre deux chiffres isolés.
Utiliser une grille de comparaison qui laisse apparaître les inconnues
Une bonne grille ne cherche pas à attribuer une note automatique à chaque contrat. Elle doit permettre de retrouver les preuves et de voir ce qui manque. Utilisez trois statuts simples : documenté, à confirmer et non comparable en l’état. Réservez le mot « accepté » à une décision reçue, sans le déduire d’une simulation ou d’un avis commercial.
| Point à relever | Référence de mon dossier | Réponse de la proposition | Prochaine vérification |
|---|---|---|---|
| Personnes et prêts inclus | FSI, identité et financement | Même périmètre ou différence | Faire corriger la simulation |
| Critère exigé | Fiche personnalisée, ligne concernée | Notice, clause et page | Demander la correspondance écrite |
| Quotité et garantie | Exigence du prêteur | Proposition détaillée | Confirmer chaque personne concernée |
| Coût et période | Montant et durée retenus | Échéancier et total | Vérifier les frais et les hypothèses |
| Date de couverture | Contrat en cours, si applicable | Date proposée | Faire confirmer l’articulation |
Ne transmettez pas nécessairement tout votre classeur à chaque interlocuteur. Préparez une version centrée sur la question qu’il peut résoudre. Le prêteur précise ses exigences et l’examen du dossier ; le distributeur explique sa proposition et les documents qui l’accompagnent. Votre tableau doit faciliter cette répartition, sans mélanger des questions tarifaires, contractuelles et médicales dans le même courriel.
Si une réponse modifie une hypothèse, mettez à jour les autres lignes concernées. Une nouvelle quotité peut changer le coût ; une nouvelle durée peut modifier la période de comparaison. Conservez la version précédente avec sa date pour comprendre l’évolution. Ce suivi évite de comparer le tarif révisé d’un côté avec les garanties d’une proposition devenue ancienne de l’autre.
Refaire la lecture après une correction de la proposition
Recevoir une nouvelle simulation ne signifie pas que toutes vos questions sont résolues. Reprenez votre grille avec la nouvelle version et cochez uniquement les points auxquels une pièce répond effectivement. Si le conseiller a corrigé la durée mais pas la quotité, votre comparaison reste partiellement ouverte. N’effacez pas une réserve simplement parce que le montant final vous semble plus intéressant que celui reçu auparavant.
Imaginez que votre premier tableau mentionne deux contrats sur vingt ans, puis qu’une réponse ramène l’une des propositions à dix-huit ans. Le coût total plus faible ne peut plus être interprété comme un écart à durée identique. Demandez une proposition recalée ou présentez explicitement les deux périodes. Vous pouvez comparer des situations différentes, mais vous devez alors expliquer leur différence au lieu de la masquer derrière un total unique.
Une correction de formule peut également rendre inexacte une ancienne référence de notice. Vérifiez que le nom commercial, le numéro ou la date de version utilisés dans les réponses correspondent au document désormais proposé. Ce travail est particulièrement utile lorsque les fichiers portent des noms proches. Votre liste de pièces doit permettre à une autre personne de retrouver la clause citée sans deviner quelle pièce jointe était la bonne.
Avant de considérer le dossier prêt à être examiné, lisez votre tableau comme si vous le découvriez. Chaque montant possède-t-il une période ? Chaque couverture concerne-t-elle une personne identifiée ? Chaque confirmation renvoie-t-elle à un document conservé ? Chaque question encore ouverte a-t-elle un interlocuteur ? Si une ligne ne répond pas à ces questions élémentaires, demandez une précision plutôt que d’ajouter votre propre interprétation.
Cette dernière lecture n’exige pas de réécrire le contrat ou de devenir spécialiste de l’assurance. Elle consiste à rendre vos hypothèses vérifiables. Gardez notamment une séparation entre ce que le document indique, ce que le professionnel a confirmé et ce que vous souhaitez encore obtenir. Une réponse attendue ne doit jamais devenir, par simple copier-coller, une caractéristique annoncée comme acquise dans la version suivante.
Vous pouvez enfin préparer une page de synthèse personnelle : références des prêts, documents à jour, proposition étudiée, questions restantes et prochaine action. Évitez d’y reproduire des informations sensibles inutiles. Cette page vous aidera à reprendre le dossier après quelques jours d’interruption ou à expliquer votre demande à un nouvel interlocuteur. Elle reste un outil de suivi personnel, sans valeur de décision du prêteur ou de certificat de couverture.
Envoyer une demande courte et exploitable
Vous pouvez adapter le modèle ci-dessous. Il sert à demander des pièces et des précisions, pas à contester juridiquement une décision ni à exiger une acceptation automatique. Remplacez les crochets par les références utiles et supprimez les passages sans rapport avec votre situation. N’ajoutez aucun renseignement médical à cette demande documentaire générale.
Bonjour, pour comparer les assurances de mon financement [référence], pourriez-vous me transmettre la FSI correspondant à la proposition [date], la fiche personnalisée des garanties et quotités exigées par le prêteur, ainsi que la notice et les éventuelles conditions particulières applicables ? Merci de préciser les personnes et prêts inclus dans l’estimation, son caractère indicatif ou final, le coût sur les périodes présentées et l’échéancier si les cotisations varient. Les points suivants restent à confirmer : [liste courte]. Pour chacun, une référence de clause ou de document me permettra de compléter mon dossier. Merci également de m’indiquer les pièces nécessaires à l’examen d’une éventuelle assurance alternative.
Après réception, vérifiez les pièces avant de relancer sur le fond. Une notice sans référence de formule ou une fiche d’exigences sans lien identifiable avec votre projet appelle d’abord une clarification documentaire. Répondez avec une liste numérotée courte, en reprenant le nom et la date du fichier concerné. Vous limiterez ainsi les réponses générales qui ne résolvent pas votre point précis.
Si vous préparez un changement, gardez à part les étapes de comparaison et celles de mise en place. La définition de la délégation d’assurance rappelle le principe du libre choix ; Service Public détaille les démarches de changement dans sa fiche citée plus haut. La présente page reste centrée sur la lecture du dossier : elle ne remplace pas l’accord du prêteur ni la confirmation des dates nécessaires pour éviter une interruption de couverture.
Éviter la confusion entre FSI, FISE et crédit à la consommation
La ressemblance des sigles crée facilement une erreur de classement. La FSI présentée ici porte sur l’assurance emprunteur d’un prêt immobilier. La FISE, fiche d’information standardisée européenne, concerne les informations du crédit immobilier. Dans sa présentation des documents que la banque doit fournir, Bercy distingue les informations du financement et celles de l’assurance.
Lorsque vous recevez un document, lisez donc son titre complet. Un taux et un coût total figurant dans un dossier de crédit ne décrivent pas nécessairement le seul coût de l’assurance. Demandez à quoi correspond le chiffre avant de le reporter dans votre comparaison. Cette précaution est particulièrement utile lorsque plusieurs simulations sont présentées dans un même espace client ou réunies dans une pièce jointe unique.
Ne transposez pas automatiquement ce guide à un crédit à la consommation ou à un financement professionnel. Le champ du document et les règles d’information doivent être vérifiés pour l’opération concernée. Si votre prêteur utilise une appellation voisine, demandez le nom réglementaire de la fiche et son objet. Une similitude de présentation ne permet pas de conclure à des obligations identiques.
Avant votre prochain échange, votre objectif peut rester simple : réunir les documents correspondant au même dossier, identifier trois questions précises et conserver les réponses avec leurs références. Vous disposerez alors d’une comparaison explicable, dans laquelle les inconnues sont visibles. C’est une base plus utile pour choisir qu’un classement automatique fondé sur le prix de départ ou sur le nombre de garanties affichées.
Questions fréquentes
Quand doit-on recevoir la FSI d’assurance emprunteur ?
FSI et fiche personnalisée désignent-elles le même document ?
La FSI contient-elle toutes les exclusions du contrat ?
Peut-on télécharger une FSI vierge et la remplir soi-même ?
Faut-il comparer le TAEA ou le coût de l’assurance en euros ?
La FSI suffit-elle pour obtenir un changement d’assurance ?
Sources et date de cet article
4 sources référencées dans cet article. Date éditoriale indiquée : 11 septembre 2026.
Signature : Rédaction Assurance Emprunteur Rapide. Ce contenu documentaire ne constitue pas une analyse individuelle de votre contrat ni une validation juridique de votre dossier.
Consultez notre politique éditoriale ou signalez une correction.
À lire aussi
- Assurance emprunteur
Résilier son assurance emprunteur Crédit Mutuel 2026
Résilier son assurance emprunteur Crédit Mutuel en 2026 avec la loi Lemoine, procédure de substitution, équivalence des garanties CCSF, délai de 10 jours ouvrés et recours.
7 août 2026 - Assurance emprunteur
Résilier son assurance emprunteur LCL 2026
Résilier son assurance emprunteur LCL en 2026 avec la loi Lemoine, procédure de substitution, équivalence des garanties CCSF, délai de 10 jours ouvrés et recours.
27 juillet 2026 - Assurance emprunteur
Résilier son assurance emprunteur Société Générale 2026
Résilier son assurance emprunteur Société Générale en 2026 grâce à la loi Lemoine, procédure de substitution, équivalence des garanties CCSF, délai de 10 jours ouvrés et recours.
22 juillet 2026 - Assurance emprunteur
Assurance emprunteur cardiaque ou diabétique : Guide 2026
Obtenir une assurance emprunteur cardiaque ou diabétique en 2026, grille AERAS, surprime, droit à l'oubli, choix de la délégation et recours en cas de refus.
6 juin 2026 - Assurance emprunteur
Assurance emprunteur couple : quotité et répartition 2026
Optimisez votre assurance emprunteur couple en 2026 ! Répartissez la couverture (50/50, 100/100, prorata) pour sécuriser votre projet immobilier. La loi Lemoine vous offre une
7 avril 2026